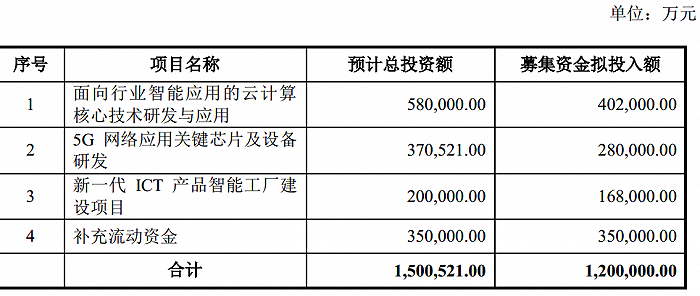
事件概述\n\n2023年9月,紫光股份有限公司(以下简称“紫光股份”)发布公告称,由于间接控股股东紫光集团有限公司(以下简称“紫光集团”)重整计划草案尚未获得法院裁定批准,公司决定终止2021年度非公开发行A股股票事项。该定增计划原拟募集资金不超过120亿元,主要投向云网融合、5G网络设备等研发及产业化项目。此举引发市场对紫光股份未来业务发展及募投项目推进情况的关注。\n\n## 定增终止的深层原因\n\n紫光股份本次定增终止的直接导火索是间接控股股东紫光集团的重整进程。2021年7月,紫光集团因债务违约进入司法重整程序,其重整计划草案需经法院裁定批准后方可实施。根据监管要求,上市公司非公开发行股票需确保股权清晰、控制权稳定。紫光集团重整尚未落地,导致紫光股份的股权结构存在不确定性,不符合定增审核条件,因此公司主动撤回了申请。\n\n值得关注的是,紫光集团重整草案中将紫光股份纳入偿债资源的一部分,拟通过处置紫光股份股权来清偿债务。若重整计划获批,紫光股份的间接控股股东可能发生变更。在此背景下,继续推进120亿定增将增加交易复杂性和监管沟通成本,终止定增成为务实选择。\n\n## 对网络设备业务的影响\n\n紫光股份的核心子公司新华三技术有限公司(以下简称“新华三”)是国内网络设备市场的龙头企业之一,尤其在交换机、路由器、WLAN等领域占据领先份额。原定增募投项目重点包括:新一代云计算基础设施、5G网络设备研发及产业化、智能终端项目等,旨在强化公司在“云网融合”时代的竞争力。\n\n定增终止后,市场担忧紫光股份在高端网络设备研发上的资金投入可能受限。对此,公司回应称:终止定增不会影响现有募投项目的实施,公司将通过自有资金、银行授信、经营活动现金流等方式保障项目推进。2022年紫光股份经营活动现金流净额约60亿元,货币资金余额充足,且与多家银行保持战略合作,具备继续投资能力。\n\n## 募投项目推进策略调整\n\n尽管定增终止,紫光股份仍明确表示将坚持“云智原生”战略,持续发力网络设备市场。据公司披露,对于已启动的研发项目,如高端路由器芯片、Wi-Fi 7产品、确定性网络技术等,将按计划投入;对于部分资本性支出较大的产业化项目,可能调整实施节奏,采用分阶段投入方式减少资金占用。\n\n公司正探索多元化融资渠道,包括但不限于:发行中期票据、超短期融资券,以及与产业基金合作设立专项子基金等。2023年8月,紫光股份已完成10亿元超短期融资券的发行,票面利率较低,显示其融资能力尚未因定增终止而显著恶化。\n\n## 间接控股股东重整进展与风险\n\n截至2023年10月,紫光集团重整计划已获债权人会议表决通过,正等待法院最终裁定。若重整顺利完成,战略投资者智路建广联合体将入主紫光集团,可能带来新的资源协同和资金支持。但重整过程仍存在不确定性,若法院未予批准或执行中出现重大障碍,紫光股份的控制权可能面临变动风险。\n\n紫光股份在公告中提示:间接控股股东重整可能对公司股权结构、发展战略产生潜在影响,但公司日常经营由管理层自主决策,目前各项业务开展正常,与客户、供应商的合作关系稳定。\n\n## 市场展望与结论\n\n120亿定增“泡汤”是紫光股份在特殊股东背景下被迫做出的阶段性调整,而非战略收缩。公司在网络设备领域的竞争优势依然稳固,新华三2023年上半年营收同比增长约8%,研发投入占比保持在10%以上,显示出较强的经营韧性。\n\n若紫光集团重整顺利完成,理顺股权关系后,紫光股份仍有可能重启再融资等资本运作。短期而言,市场关注点将转移到公司能否依靠自身现金流和多元融资手段维持网络设备研发的高投入,以及重整落地后新股东对上市公司的战略定位。\n\n对于投资者而言,需密切跟踪紫光集团重整法院裁定时间点、紫光股份控制权变化情况,以及公司2024年募投项目实际投资进度,以评估定增终止对网络设备业务的实质影响。)
}